AI 紅利在哪裡?台灣新創投資為何在 AI 熱潮中降溫?
副研究員鄧翔靖 (2026/10/05) 《永續學院編輯室》
前言|一場賽局,兩種溫度
人工智慧帶來自工業革命以來、前所未有的賺錢機會,吸引無數企業與投資人重新配置資源,摩拳擦掌,競逐可觀的利潤。臺灣擁有高階半導體與完整的電子製造產業鏈,更讓這一場全球性的技術變革充滿想像空間:領頭的企業接住算力需求,新創持續開發技術,於是資金便能水到渠成……,這似乎是一條再合理不過的成長路徑。
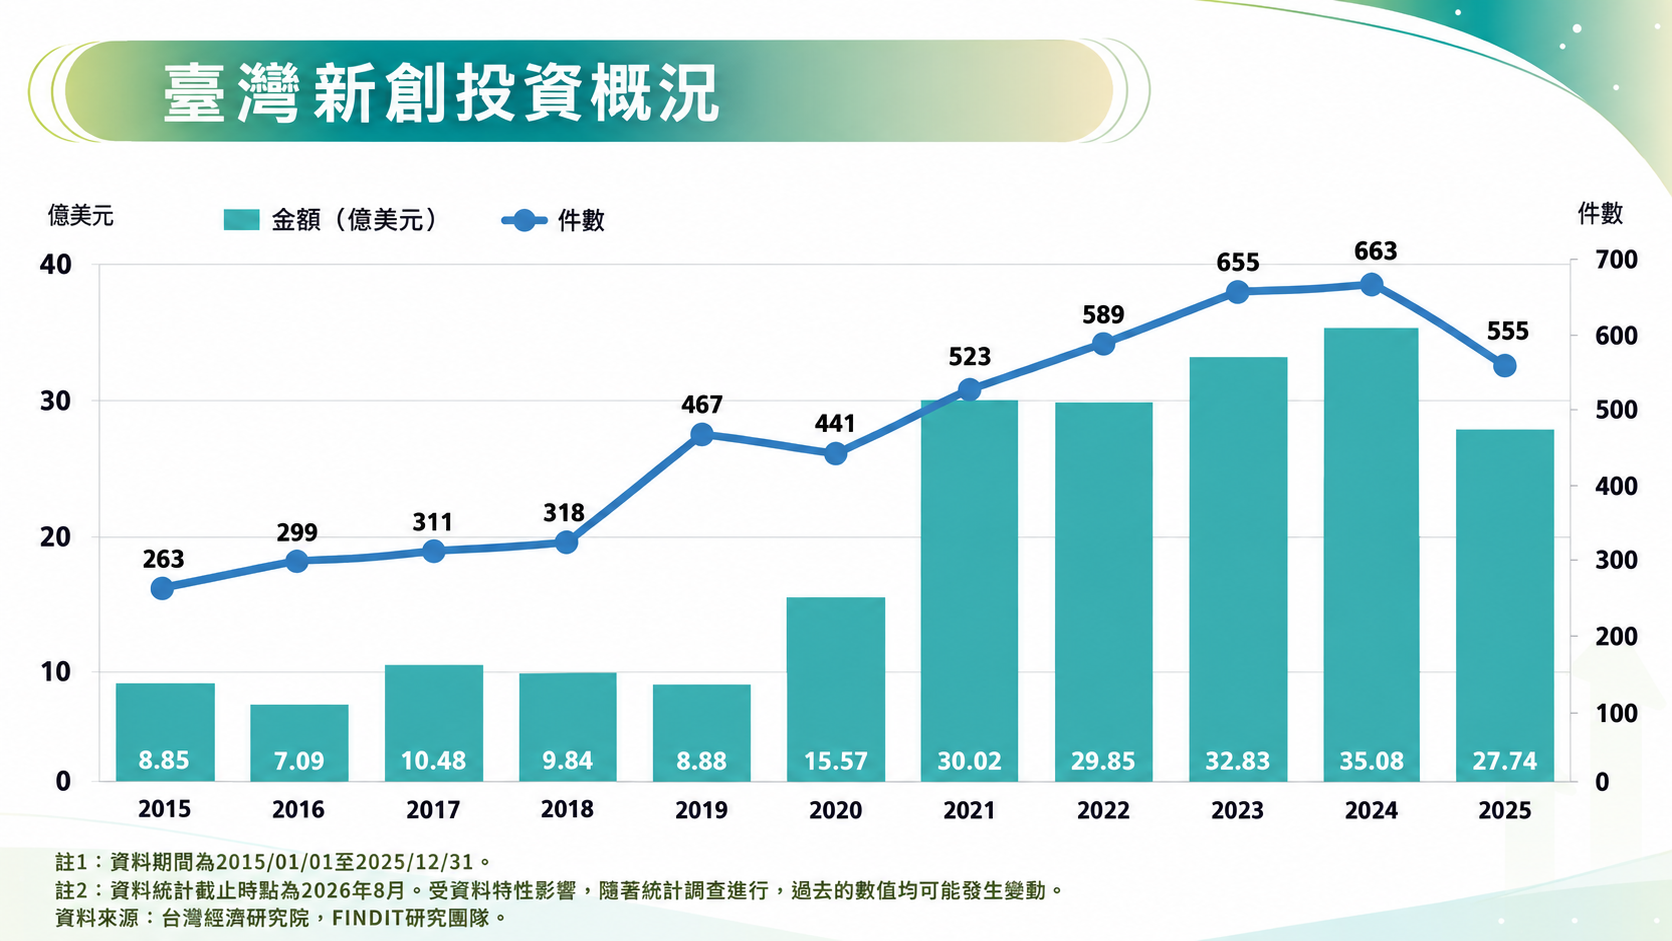
但是,台灣經濟研究院 FINDIT 研究團隊發布的《 2026 年臺灣新創投資趨勢年報 》(以下簡稱《 2026 創投年報 》),卻呈現了一場賽局中,兩種不同的冷暖。根據團隊統計 2025 年,臺灣 AI 新創投資金額大幅成長 79.25%,半導體新創也成長 73.33%,雙雙創下歷史新高。但與此同時,整體新創投資金額卻下降 17.02%,交易件數也萎縮 8.26%,是近五年來案件數與金額首次趨緩。
這個數據的反差讓人好奇,AI 成長的紅利究竟流向何處?當熱門領域持續吸金,為什麼整體市場沒有雨露均霑?如果沿著資金面去向追溯,可以看見臺灣新創投資的選擇標準已經改變,創新公司未來面臨的考驗與從前大相逕庭。
重點摘要
📉 AI 投資火熱整體資金卻縮水 AI 與半導體投資創新高,能源、生技卻降溫,成長領域增額難抵減額,整體新創資金下滑。
📈 企業減少出手改變資金配置 企業優先擴張本業與海外布局,減少參與新創投資,一般創投案件則大致維持前一年水準。
📊 大小案件降溫中型交易升溫 小額案件減少,大案對總額的支撐轉弱,中型交易獲更多支持,反映市場資金配置正在調整。
📉 市場驗證成為新創募資關鍵 資金更偏好商業模式明確、已有市場驗證的公司,種子期投資比例下降,團隊起步門檻墊高。
能源、生技降溫,AI 成長仍難抵銷
根據 FINDIT 研究團隊過去十年的統計,健康醫療與生技、硬體、能源及工業製造,一直是台灣新創投資的重點。其中,能源在 2020 年後受惠政策與企業需求推動,綠能、儲能項目吸引了大量資金,成為拉高新創投資總額的主力。到了 2025 年,投資熱點有了明顯的變化,特別是能源投資從 2024 年的 10.72 億美元快速下降至 5.80 億美元,交易件數由 113 件減至 75 件。另一個波動較大的是健康醫療與生技,金額從 7.80 億美元降至 6.44 億美元,件數由 132 件減至 117 件。
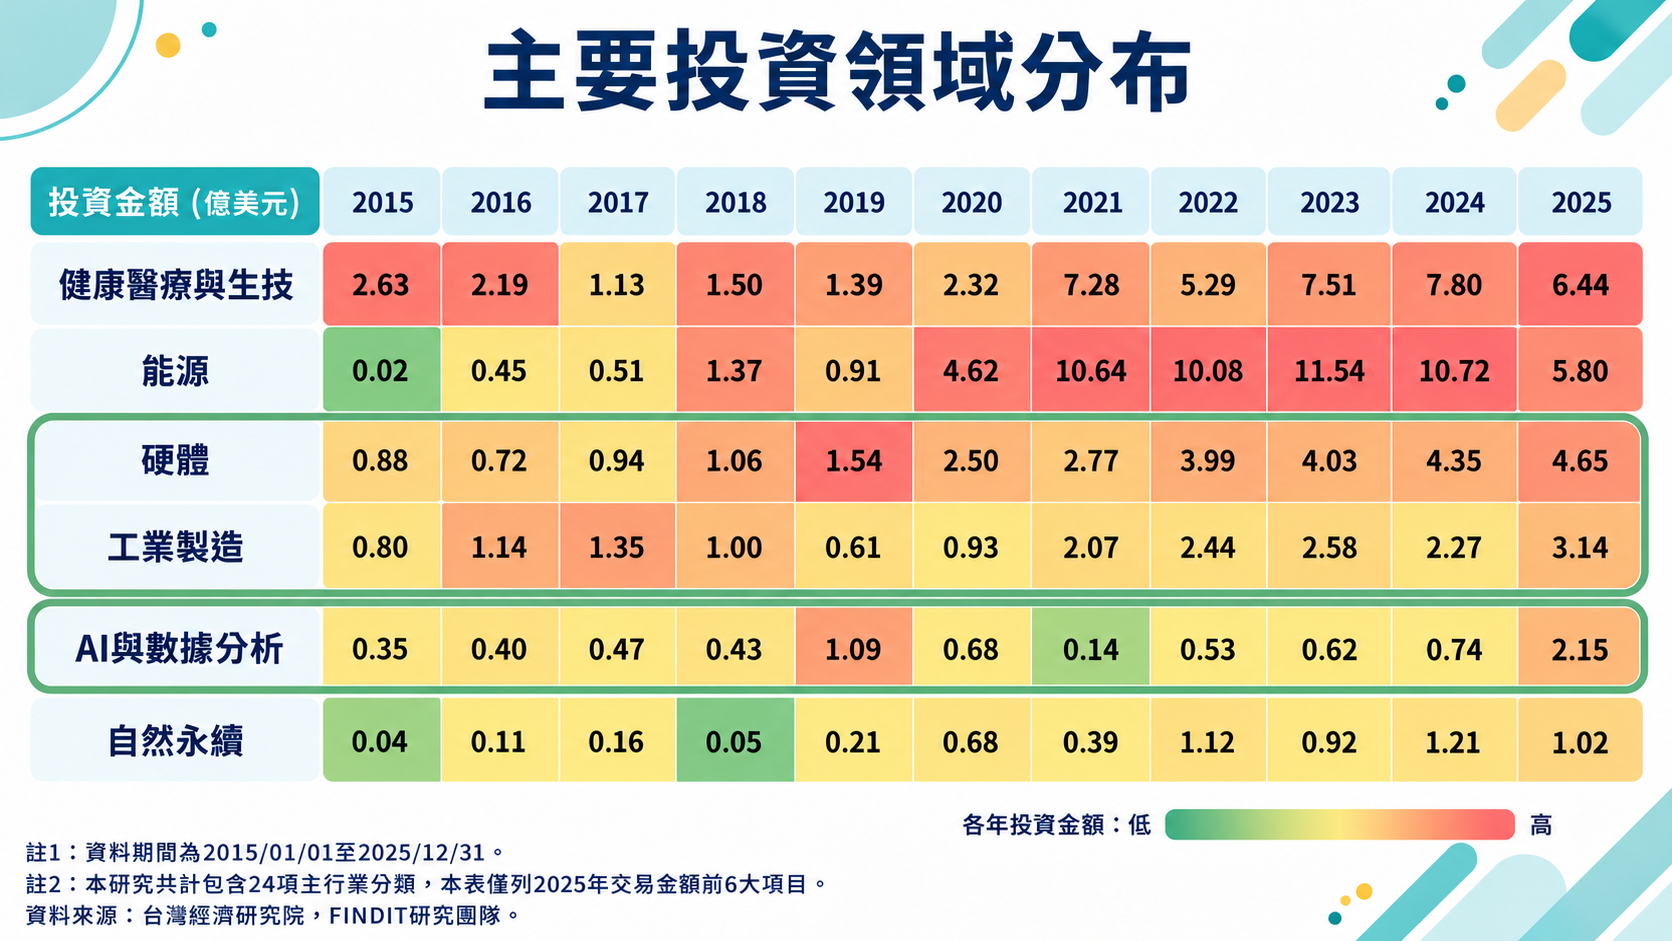
這兩個領域的投資,合計減少 6.28 億美元。相較之下,硬體、工業製造及「AI與數據分析」三項產業分類,則合計增加 2.58 億美元,仍不足以抵銷前兩者的減額。資金動能的消長,提供了理解全年投資下降的具體線索。其中,硬體投資、工業製造金額與件數大致持平,「AI與數據分析」則有明顯的成長,金額由 0.74 億美元增至 2.15 億美元,件數從 21 件增加到 31 件,但力道卻沒有想像來的大。
❤️ 更多精彩內容,註冊立即閱讀 ❤️
臺灣新創投資趨勢年報、AI新創、半導體新創、創投年報、企業創投、能源新創、生技投資、種子期募資、市場驗證、中型投資案件