【總體經濟預測】2027台灣總體經濟預測
台經院 (2026/11/09)
台灣經濟研究院於本日(115年11月9日)上午九時,假集思北科大會議中心感恩廳舉辦「2027年景氣展望與產業趨勢研討會」,本次會議由張建一院長率領各領域專家研析2027年經濟展望,並針對我國整體產業,剖析國內外經濟局勢與產業動向,提出本院觀察與分析。
2026年台灣經濟表現亮眼,前三季成長率分別達15.43%、12.93%與14.36%,成長動能以貿易與投資為主。主要原因在於全球人工智慧(AI)投資熱潮持續,推升台灣電子資通產品出口與廠商設備投資,加上股市創高帶動財富效果、車市買氣隨關稅衝擊淡化而回升,民間消費成長明顯加速,惟非AI產業需求仍顯疲弱,各產業表現呈現明顯分歧。
國際方面,2026年全球經濟受到兩股力量拉扯。一方面,2月爆發的中東戰爭使荷姆茲海峽航運受阻,能源及糧食價格大漲,全球通膨再度上揚,歐、美、日央行相繼升息;另一方面,AI帶動科技景氣持續擴張,美國投資熱絡,加上台灣與韓國出口強勁,抵銷部分戰爭衝擊,國際貨幣基金(IMF)估計2026年全球經濟成長率為3.1%,較2025年下降0.4個百分點。展望2027年,隨著能源衝擊逐步消退,AI投資持續擴張,IMF預測全球經濟成長率將回升至3.4%,全球貿易量成長率亦由4.6%微升至4.7%,主要預測機構多看好歐元區、日本及新興市場,對美國及中國則看法保守。
展望2027年,隨全球AI應用持續擴展,主要雲端服務業者(CSP)積極擴充AI基礎設施,加以各國推動主權AI建設,將持續帶動半導體、先進封裝及伺服器等供應鏈需求,支撐我國出口與民間投資成長。內需方面,企業獲利成長、就業市場穩健,配合政府調薪、減稅等措施,有助提升民眾可支配所得,維繫消費動能。惟2026年AI相關出口及企業資本支出大幅擴增,墊高比較基期,加以國際經貿及地緣政治不確定性仍存,預期2027年消費、投資及出口雖延續成長,增幅將較2026年趨緩。整體而言,根據台經院於2026年11月公布之最新預測,2027年經濟成長率為6.45%,較2026年修正後的12.34%下降5.89個百分點。儘管成長步調較2026年放緩,國內經濟仍可望展現強勁成長動能。
在民間消費方面,2026年前三季國內景氣持續擴張,企業獲利亮眼、股市走高,加上就業穩健、薪資與現金股利增加,有助提升家庭所得與消費能力。隨關稅不確定性淡化,車市買氣回溫,餐飲及零售業營業額持續成長,股市交易熱絡與出國旅遊需求強勁亦支撐消費動能。展望2027年,企業調薪、獎金與股利發放,以及軍公教薪資、最低工資調升與所得稅減負等政策,配合就業市場維持穩健,可望帶動民間消費持續成長。惟受2026年高基期影響,預測2027年民間消費成長率為3.03%,較2026年修正後的4.82%下降1.79個百分點。
在固定資本形成方面,2026年全球AI基礎建設需求強勁,帶動國內半導體、先進封裝、記憶體及伺服器業者擴產,並增加設備、營建與研發投資。前三季製造業投資財生產指數年增61.23%,以美元計價的資本設備進口年增42.78%,其中半導體設備進口年增29.24%,顯示投資動能強勁。展望2027年,AI及高效能運算需求持續擴張,加上政府推動「AI新十大建設」、增加科技預算及提供投資租稅誘因,以及企業投入先進製程、智慧製造與淨零轉型、航空業者擴充機隊,均有助支撐投資成長。惟受2026年高基期影響,預測2027年固定資本形成及民間投資成長率分別為4.92%與4.62%,較2026年修正後的11.32%與13.17%,分別下降6.40及8.55個百分點。
在對外貿易方面,2026年AI應用持續拓展,主要CSP業者擴大資本支出,各國亦積極推動主權AI建設,帶動半導體、AI伺服器及相關硬體需求。前三季電子資通產品出口年增59.47%,帶動整體出口年增46.17%;資通及電子產品外銷訂單亦分別年增87.62%與65.96%。AI需求外溢與歐美旺季備貨,也帶動部分傳統產業接單回溫。展望2027年,儘管主要CSP業者面臨資本支出增加及自由現金流縮減的壓力,然AI基礎建設與應用需求持續擴張,加上國內先進製程及伺服器供應鏈新增產能陸續開出,仍有助支撐出口,並帶動設備與原物料進口。惟受2026年高基期影響,預測2027年商品與服務輸出及輸入成長率分別為12.16%與10.39%,較2026年分別下降11.59及11.24個百分點,成長步調雖放緩,仍維持雙位數成長。
在物價方面,2026年國際油價維持相對高檔,帶動油料費及國際機票燃油附加費調漲,加上外食費續升,使台灣物價漲幅較上年擴大。前9個月CPI平均年增1.94%,自5月起單月年增率多在2%以上,9月升至2.73%;核心CPI前9個月平均年增率為2.15%。展望2027年,企業調薪與最低工資調升可能推升服務類價格,AI需求擴張亦可能推升部分電子產品價格,惟國際油價及原物料價格可望回穩,加以消費需求溫和,有助緩和通膨壓力。綜合考量地緣政治與極端天候等風險,預測2027年CPI年增率為1.94%,較2026年修正後的2.05%下降0.11個百分點,整體通膨維持溫和。
展望2027年,外部環境變化仍是影響台灣經濟的重要不確定來源。IMF指出,全球經濟風險偏向下行;經濟學人智庫(EIU)則提醒,台灣高度仰賴科技產品出口,須留意出口集中所帶來的風險。台經院針對國內約400家廠商的調查亦顯示,近六成製造業廠商將「國際經濟及貿易政策」列為影響營運的首要因素,其他產業則多以「國內經濟」為主要考量。綜合而言,原物料與能源價格、國際貿易政策、新台幣匯率,以及通膨與利率走勢,將是2027年值得關注的四大不確定因素。這些因素不僅牽動台灣出口表現,也將透過金融市場、進口物價及企業營運,影響國內投資與消費。
首先,原物料與能源價格將影響企業成本及獲利。IMF指出,中東戰事若持續膠著或再度升高,可能使能源與糧食價格維持高檔並加劇波動;EIU亦提醒,中油穩價措施雖可緩和短期衝擊,能源供應安全風險仍存。國內石化、塑膠、紡織、食品及鋼鐵業普遍面臨原料與能源成本上升的壓力,惟荷姆茲海峽若恢復正常通航,相關壓力可望舒緩。
其次,國際貿易政策變化將牽動接單與供應鏈布局。IMF提醒,供應鏈受阻及貿易失衡擴大,可能促使各國提高貿易壁壘;EIU則關注美方擴大電子產品課稅範圍的可能性,以及台灣能否持續取得豁免。國內廠商反映,美國關稅政策反覆影響買主下單,部分客戶並要求採取「中台加一」布局。此外,歐盟鋼鐵防衛措施、碳邊境調整機制及中國產品低價競爭,亦增加傳統產業的外銷壓力。
再者,新台幣匯率波動將影響外銷競爭力與匯兌損益。EIU認為,強勁出口帶來升值壓力,中東局勢及壽險業避險比率調降則可能抑制升值幅度。IMF與EIU分別預測,2027年台灣經常帳順差占GDP比重達23.1%與27.2%,龐大順差也可能提高美方對台灣匯率政策的關注。國內調查顯示,近兩成製造業廠商將匯率列為最重要的總體經濟變數,尤其擔憂新台幣升值削弱價格競爭力並造成匯兌損失。
最後,通膨與利率走勢將影響融資成本及資產市場。IMF指出,若通膨壓力持續,使主要央行維持緊縮政策的時間長於預期,將推升長期利率與債務成本。國內廠商方面,服務業反映工資、外食與水電成本上漲壓縮獲利;金融業擔憂輸入性通膨迫使央行升息,引發股債市場波動;不動產業則指出,利率走向不明,加以信用管制僅部分放寬,將持續影響房市。
台經院總體經濟指標預測 (2026/11/9)
單位:新台幣億元(以110年為參考年之連鎖實質值);%
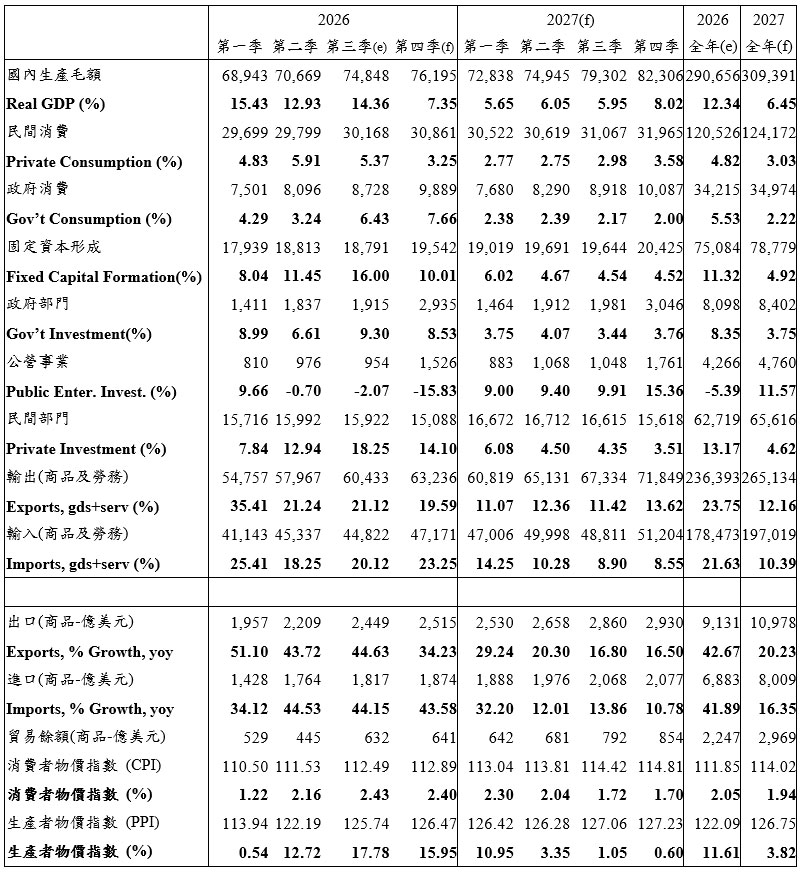
注:e為估計值;f為預測值。
2027年台灣經濟成長率、台經院景氣預測、2027年經濟展望、AI產業投資動能、台灣出口成長預測、民間消費與投資展望、2027年通膨預測、美國關稅與貿易政策、新台幣匯率風險、國際能源價格波動